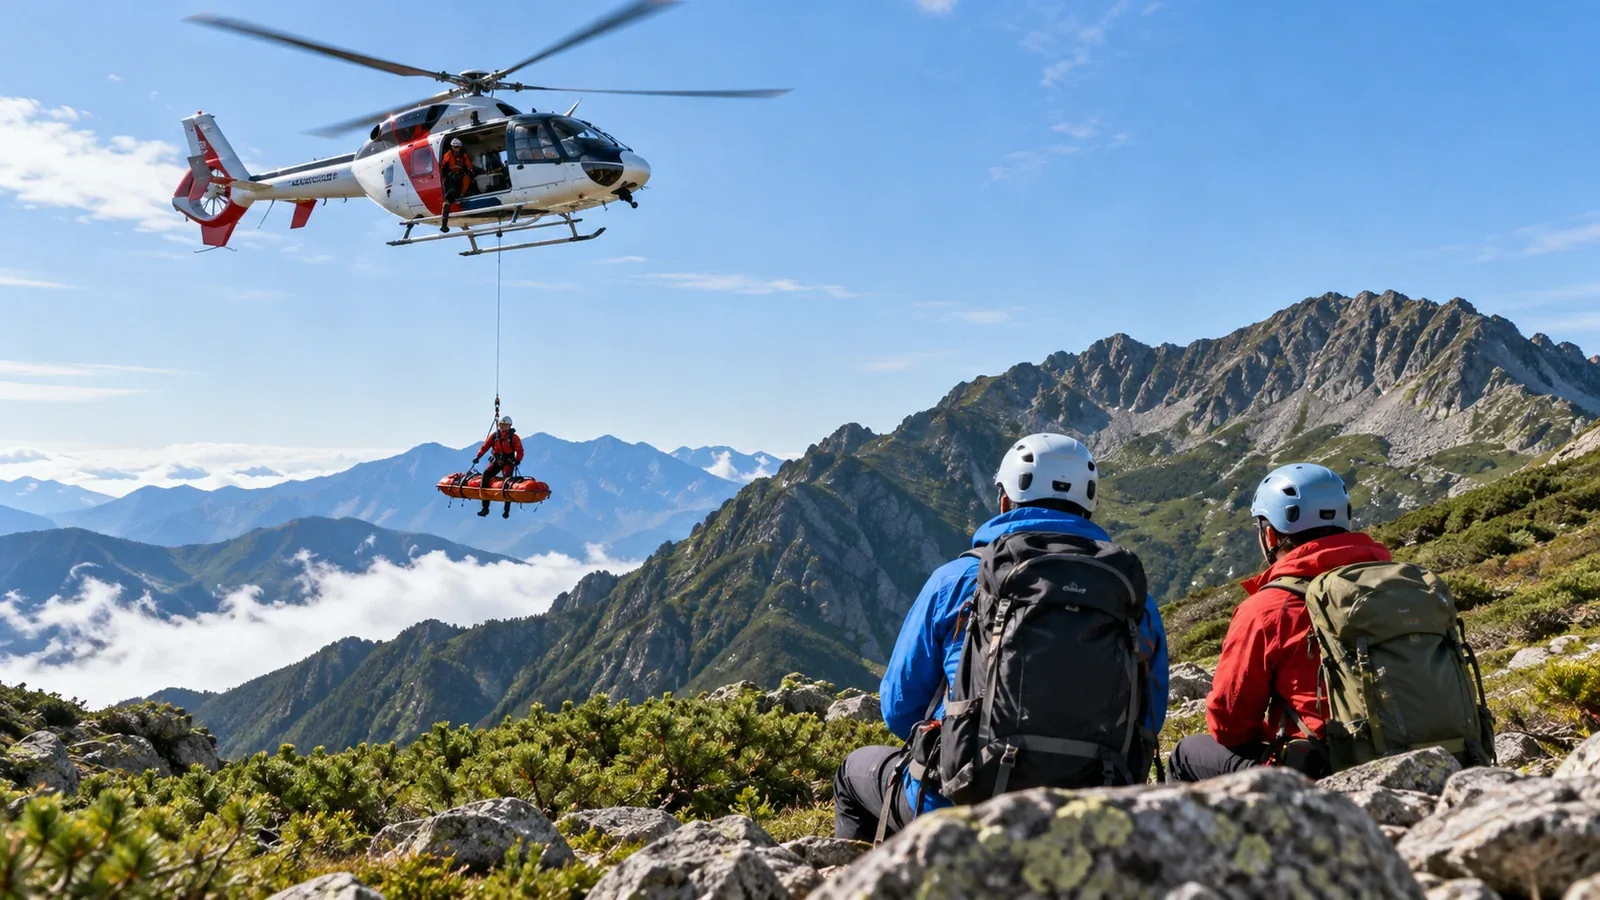
「遭難したときの費用はいくらかかるのか」と調べると、ヘリコプターの救助費用だけで数十万円から百万円を超えることがあると、警察庁や各都道府県警の公表資料は示しています。捜索・救助・搬送・入院を合計すれば、家計に深刻な影響を与える規模になりえます。遭難保険はこのリスクに備えるための手段ですが、「どれを選んでもだいたい同じ」と思って加入すると、肝心な場面で補償されないことがあります。
この記事では、遭難保険を構成する補償の種類を整理し、自分の登山スタイルに合った選び方の基準を示します。特定の商品の料金や契約条件は変わりやすいため、ここでは断定せず、確認の仕方を中心に書きます。
遭難保険が補うもの——補償の種類を分けて考える
遭難保険と一口に言っても、実際には複数の補償が組み合わさっています。何がどこまでカバーされるかを理解するために、まず補償の種類を分けて整理しておくことが大切です。
捜索救助費用補償は、遭難したときに民間の救助隊やヘリコプターを使った場合の費用を補償するものです。日本では警察・消防による公的な救助は原則無料ですが、民間ヘリや山岳救助隊(山岳会・民間業者)を呼んだ場合は費用が発生します。この費用を補償するかどうかが、山岳保険を選ぶ際のもっとも重要な論点のひとつです。
傷害医療費補償は、登山中のケガや急病で医療機関を受診したときの費用を対象にします。骨折・捻挫・低体温症など、山で起きやすいケガの治療費に加え、救急搬送後の入院費も対象になる場合があります。
死亡・後遺障害補償は、遭難や転落などで死亡または後遺障害が残った場合に保険金が支払われるものです。家族への生活保障として考えるなら、この補償の額も確認しておく必要があります。
賠償責任補償は、登山中に第三者にケガをさせた、または物を壊した場合の法律上の損害賠償責任を補償します。落石を起こして他の登山者を傷つけてしまうといった事故は、完全には排除できません。
これらの補償が「すべてセットになっている商品」と「選択して組み合わせる商品」があります。どれが自分に必要かを先に整理してから商品を探すと、比較がしやすくなります。
主な加入ルートと商品の種類
遭難保険に加入する経路は大きく三つに分けられます。
山岳団体・会員向けの保険は、日本山岳・スポーツクライミング協会(JMSCA)や都道府県の山岳連盟に加盟した山岳会の会員が加入できるものです。捜索救助費用の補償が充実している傾向がありますが、加入には団体への所属が必要です。
登山向けの少額短期保険・特定保険は、保険会社や少額短期保険業者が個人向けに提供するもので、オンラインで申し込めるものも多くあります。年払いの年間契約と、1日・数日単位の短期契約の両方が存在します。
クレジットカード付帯の旅行傷害保険は、すでに持っているカードに付いていることがあります。ただし、登山中の事故が「登山(危険なスポーツ)」として免責扱いになる契約条件の商品も存在するため、山岳事故が補償対象かどうかを規約で確認することが不可欠です。
登山保険専用のアプリ・サービスとして、スマートフォンから入山前に短期加入できる仕組みも普及しています。日帰りや週末登山のたびに加入する使い方が可能ですが、加入のタイミング(山行開始前に完了しているか)を誤ると補償が始まらないため注意が必要です。
補償内容を確認するときの判断基準
複数の商品を見比べるとき、以下の観点を一つずつ確認することで、見落としを減らせます。
捜索救助費用の上限額と対象範囲
もっとも重要な確認事項です。上限額は商品によって大きく異なります。また「山岳登山中」に限定されているか、ハイキングや一般的なトレッキングも対象かも確認してください。アルプス縦走と低山ハイキングでは、救助にかかる費用の想定規模が違います。
活動範囲・グレードの制限
「一般登山道のみ」「バリエーションルート(一般ルートを外れた登山道のない尾根や沢)は対象外」といった条件が付いている商品があります。クライミングや沢登り、冬山を計画しているなら、その活動が補償対象かどうかを事前に確認することが必要です。
年齢制限
加入可能年齢の上限が設定されている商品があります。また、年齢によって保険料率が変わる場合もあります。
既存の傷害保険・医療保険との重複
すでに加入している生命保険や医療保険に傷害特約がある場合、医療費補償が重複することがあります。捜索救助費用は既存の保険ではカバーされないことが多いため、そこを中心に不足を補う考え方が合理的です。
支払い方法と請求手続き
費用が立て替え払いになるか、保険会社が直接業者に支払うかによって、手持ち資金への影響が変わります。事故後の請求に必要な書類(救助隊の領収書、病院の診断書など)を事前に確認しておくと、実際に使う際の混乱を防げます。
年間加入と短期加入、どちらを選ぶか
登山の頻度と山行の性質によって、どちらが合理的かは変わります。
月に複数回登る人であれば、年間契約の方が短期を積み重ねるより総費用が抑えられる場合が多いです。一方、年に数回しか登らない人や、「次の連休だけ保険に入りたい」という人には短期加入が向いています。
注意が必要なのは、短期加入の場合の「補償開始タイミング」です。多くの商品は申込完了後の翌日以降からの補償となります。山行当日の朝にスマートフォンで申し込んでも、その日の行動が補償対象外になる可能性があります。前日までに手続きを終える習慣にしておくことを強くおすすめします。
また、複数の山行をまとめてカバーできる年間契約でも、「1回の山行の日数制限」が設定されている商品があります。縦走や長期山行を計画する場合は、連続日数の上限も確認してください。
加入前に整理しておくこと
保険商品を探し始める前に、自分の状況を次の項目で整理しておくと選択が速くなります。
- 年間の登山回数と1回あたりの日数(日帰り中心か、宿泊・縦走もあるか)
- 登る山の種類(低山ハイキング・アルプス縦走・バリエーション・冬山・沢登りなど)
- すでに加入している保険の内容(傷害保険・医療保険の山岳事故への対応を規約で確認)
- 同行者の保険の有無(パーティ全員が加入しているか)
特に「同行者の保険」は見落とされやすい点です。自分は加入していても、一緒に登る仲間が無保険の場合、救助費用の問題が複雑になることがあります。山行前に確認し合う習慣をつけておくことは、安全管理の一部と考えることができます。
次の行動
まず手元にある保険証券や規約を開き、登山中の事故が補償対象かどうかを確認してください。不明な点は保険会社に直接問い合わせるのがもっとも確実です。捜索救助費用がカバーされていない場合は、山岳向けの専用保険の追加加入を検討してください。YAMATOMOでは認定ガイドへの依頼や登山仲間とのつながりを通じて、山行計画を相談できる環境も整っています。保険の準備と合わせて、山に詳しい人との情報交換を活用してください。
参考資料
- 警察庁「山岳遭難の概況」(警察庁生活安全局)
- 消費者庁「山岳保険・レジャー保険に関する注意喚起」
- 日本山岳・スポーツクライミング協会(JMSCA)公式サイト
- 金融庁「保険の基礎知識」